
Девен Парекх из Insight Partners объясняет, почему компания диверсифицирует свой бизнес, в то время как все остальные делают ставку на OpenAI и Anthropic.
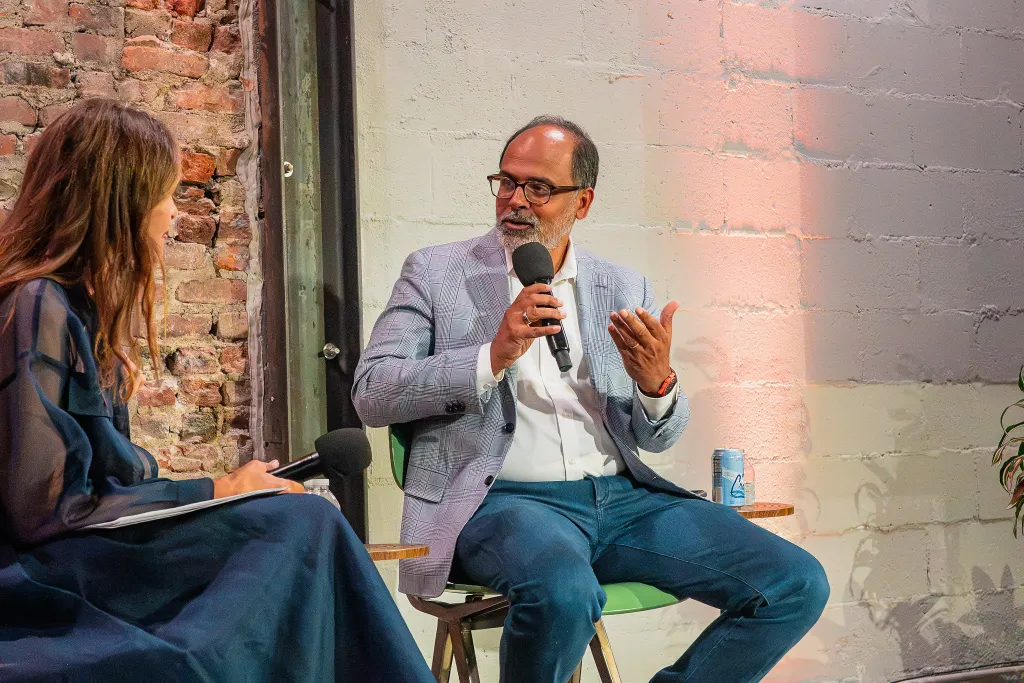
Девен Парекх уже 26 лет является соруководителем крупной инвестиционной компании Insight Partners. В отличие от многих венчурных капиталистов, которые громко заявляют о своих идеях и, кажется, живут подкастами, Парекх и Insight Partners предпочитают держаться в тени.
В ходе беседы с TechCrunch на мероприятии StrictlyVC в Нью-Йорке в четверг вечером Парех откровенно рассказал о некоторых успехах фирмы (например, она возглавляла и соруководила многочисленными раундами финансирования Databricks, а также владеет долями в OpenAI и Anthropic); о сделках, которые ей не удалось заключить, включая нашумевшую компанию Legora, занимающуюся юридическими технологиями на основе ИИ; о конфликтах интересов в венчурном инвестировании; и о том, почему Insight придерживается диверсифицированной стратегии, даже несмотря на то, что венчурные капиталисты активно вкладывают средства в передовые лаборатории ИИ.
Данное интервью отредактировано для сокращения и большей ясности.
Один исследователь стал главной сенсацией недели — я только что спросил об этом Кейта Рабоиса сегодня вечером [и он отнёсся к исследователю пренебрежительно]. Вы считаете, что опасения по поводу рисков, связанных с ИИ, — это истерия, или у вас есть реальные опасения?
Мы с Китом, наверное, не сходимся во мнениях по политическим вопросам, но в этом вопросе мы согласны. Конечно, есть риск, что какой-нибудь негосударственный субъект получит доступ к модели с открытым исходным кодом и создаст биологическое оружие. Но существует еще более высокая вероятность того, что мы получим значительное сокращение времени, необходимого для разработки новых лекарств и лечения болезней. Я готов поспорить на это.
Я вхожу в совет директоров NYU Langone — то, что ИИ уже делает с данными пациентов, просто поразительно. Мы можем просмотреть 50 миллионов историй болезни пациентов и сказать человеку, пришедшему с какой-то несвязанной проблемой, что у него 25% вероятность сердечного приступа. В целом, я считаю это очень позитивным шагом.
Риски, конечно, есть, как и риски, связанные с войной с использованием беспилотников нового поколения. Каждое поколение сопряжено с новыми рисками, и каким-то образом со временем мир все равно повышает уровень жизни. Нам понадобится ИИ для масштабирования здравоохранения — население стареет, и медицинских специалистов не хватает на всех.
Компания Insight управляет активами на сумму 90 миллиардов долларов, но, судя по всему, ведет сравнительно тихую деятельность по сравнению с компаниями аналогичного размера. Это сделано намеренно?
Каждый венчурный капиталист считает себя экспертом во всем — в эпидемиологии во время COVID, в геополитике во время войны с Ираном. Я не уверен, что мы все эксперты во всем. Наша позиция такова: пусть портфель говорит сам за себя. Мы инвестируем в основателей и компании. Мы должны достаточно активно общаться, чтобы люди знали, кто мы, но наши результаты должны говорить сами за себя — и это определяется портфелем, а не нашей громкостью.
Вы занимаетесь инвестициями на ранних стадиях, инвестициями в компании роста, выкупами и, предположительно, вторичными сделками. Каково распределение прибыли?
Это временный, а не фиксированный процесс — мы инвестируем по всему миру, поэтому нет установленного географического или стратегического распределения. Посмотрите на наши последние семь фондов, и вы увидите разные процентные соотношения инвестиций в стартапы на ранних стадиях, в компании роста и в выкупы. Сейчас выкупы не очень успешны — процентные ставки высоки, долговые рынки не очень восприимчивы к программному обеспечению, мультипликаторы выхода снизились. Мы не проводили крупных выкупов с 2024 года.
В венчурном секторе оценки растут такими же темпами, как и в 2021 году, — и это закончилось неудачей. Обычно последующий раунд означает больше данных, поэтому вы платите более высокую цену за меньший риск. Сейчас раунды проходят так быстро, что дополнительных данных практически нет, поэтому вы платите больше, не снижая риска. Логичным решением было бы начать раньше. С крупным фондом вы можете делать меньшие ставки — выписать чек на 20–25 миллионов долларов вместо 500 миллионов — и удвоить инвестиции в успешные проекты. Именно отсюда и пришла наша прибыль в непропорционально большей степени. С Wiz мы провели раунд серии А и продолжали выписывать чеки, поэтому наша прибыль была намного больше, чем если бы мы остановились на первом чеке. А если бы Wiz не оправдал ожиданий, он едва ли повлиял бы на фонд нашего размера.
Как глобальный инвестор, какой процент ваших сделок приходится на региональный уровень, а какой сосредоточен, например, в районе залива Сан-Франциско?
В мире наблюдается спад в сфере талантов. Мы участвовали в конкурсе на создание компании Legora — мой партнер Джефф Хоринг полетел в Стокгольм, чтобы представить компанию, потому что там находился ее основатель. Мы проиграли General Catalyst.
Тем не менее, таланты в сфере инфраструктуры ИИ действительно сосредоточены в Сан-Франциско — мой 23-летний сын, тоже венчурный инвестор, переезжает туда, потому что, по его словам, нельзя инвестировать в ИИ, не побывав там лично. Но плотность талантов варьируется в зависимости от отрасли: Ramp — это финансовый сектор, и эти таланты сосредоточены в Нью-Йорке. Поэтому инвестиции в ИИ в отдельных отраслях могут быть более географически диверсифицированы, чем инвестиции только в инфраструктуру ИИ.
Почему вы потеряли Легору, которая перешла к генералу Каталисту?
Я не знаю конкретной причины, но думаю, что в тот раз они представили своё ценностное предложение лучше, чем мы своё. Есть множество примеров, когда всё было наоборот. Мир огромен; нам не нужно выигрывать каждую сделку.
Вы инвестируете в конкурирующие компании — OpenAI и Anthropic. Когда-то это было табу в венчурном капитале. Вызывало ли это какие-либо опасения внутри фирмы? Беспокоились ли вы о том, что основатели компаний могут извлечь из этого?
Внутренние дебаты касались скорее того, стоило ли нам инвестировать на более ранних этапах. Это очень сильно зависит от стадии развития компании. Khosla инвестировала в OpenAI на этапе серии А, и они никак не могли потом инвестировать в Anthropic, а если бы мы инвестировали в Anthropic на этапе серии А, то, вероятно, не смогли бы инвестировать и в OpenAI. Когда вы находитесь на более поздней стадии, вы не участвуете в управлении компанией и не руководите корпоративным управлением, вы просто покупаете отличные акции.
Мы рассматривали OpenAI как доминирующий игрок на потребительском рынке, а Anthropic — как компанию с четкой корпоративной стратегией; ситуация меняется в режиме реального времени. Поскольку этим компаниям нужно было привлечь от 30 до 100 миллиардов долларов, они перестали диктовать свои эксклюзивные права. Тем не менее, на этапе серии A/B у нас действуют ограничения на обмен информацией, и мы не инвестируем в напрямую конкурирующие компании, хотя некоторые основатели чувствительны даже к 2% совпадению доходов.
Вы становитесь все более агрессивными в отношении физического ИИ?
Компании, занимающиеся физическим интеллектом, по-прежнему в значительной степени являются научными проектами. Это не значит, что они не превратятся в реальные предприятия, но вы делаете ставку на то, когда произойдет внедрение робототехники, и ставку на то, произойдет ли это вообще. Мы наблюдаем, но пока еще не достигли цели.
В первой половине этого года OpenAI и Anthropic привлекли примерно половину всех венчурных инвестиций. Как вы думаете, беспокоятся ли инвесторы о риске концентрации капитала?
Мы не слишком сконцентрированы на одной компании, поэтому для нас это не проблема. Но я являюсь инвестором в других фондах, и я знаю два фонда, которые сейчас привлекают все свои средства за месяц, и их стратегия буквально сводится к тому, что «35–40% этого фонда будет инвестировано в одну из этих двух компаний». Я не говорю, что OpenAI и Anthropic не добьются успеха. Но этот бизнес всегда вознаграждал диверсификацию в долгосрочной перспективе. Мы управляем 13-м фондом, поэтому нам нужно думать в масштабах десяти фондов, а не одного.
В данный момент, если бы 25% нашего фонда было инвестировано в антропогенные активы, наша доходность выглядела бы лучше. Но данные за длительный период не подтверждают целесообразность чрезмерной концентрации, и большинство инвесторов тоже не хотят такой подверженности риску — хотя такие фирмы, как Founders Fund и Thrive, очень хорошо себя показали, используя концентрированные стратегии. Всегда будут исключения, которые успешно реализуют подобные стратегии.
Вторичные инвестиции сейчас привлекательны, учитывая объем привлеченного капитала в 2021–2023 годах. Как вы оцениваете их перспективы?
Более серьезная проблема заключается в том, что многие фонды привлекли большие суммы денег и не вернули ничего инвесторам. Многие фонды, созданные впервые или во второй раз, не будут создавать следующий фонд, потому что не уделили приоритетного внимания ликвидности. Я говорю управляющим фондами, которым советую: если Anthropic утроится в цене, хорошо — все равно выведите свои инвестиции. Инвесторы хотят знать, что вы можете превратить позиции в наличные; в этом и заключается ваша задача.
Мы тоже этим грешили на раннем этапе. Будучи одним из крупнейших инвесторов в большинстве наших собственных фондов, мы думали: «Зачем продавать, если можно удвоить капитал?» Но инвесторы получают вознаграждение не таким образом. За последние два года мы вернули инвесторам более 20 миллиардов долларов за счет стратегических продаж и IPO, и еще несколько миллиардов ожидаются. DPI имеет значение, даже для фонда № 13. Вторичные сделки — это, по сути, механизм ликвидности, часто больше для ранних венчурных инвесторов, чем для сотрудников. Никто не жалуется на десятикратное увеличение, которое остается десятикратным, но если оно падает до пятикратного, люди спрашивают, почему вы не продали.
Венчурный инвестор Элад Гилл утверждает, что существует узкий промежуток времени — возможно, от 6 до 12 месяцев — в течение которого оценка компании никогда не будет выше, и основателям следует продавать свои акции в этот период. Вы обсуждаете это со своими основателями?
Мы постоянно обсуждаем это, хотя основатели компаний слушают меня примерно так же, как и мои дети. Каждый случай индивидуален, но когда основателю предлагают акции по завышенной оценке, я спрашиваю, что произойдет, когда рынок скорректируется, потому что это обязательно произойдет, даже если я не могу сказать, когда именно. Если бы я мог точно рассчитать время, я бы сидел на острове, управляя своим портфелем, а не разговаривал с вами. Не обязательно продавать все; снизьте риски на 10 или 20%.
Сейчас оценки активов растут так быстро, что люди предполагают продолжение этой тенденции, но невозможно приумножить 40 миллиардов долларов на 50% каждые два месяца в течение двух лет, не став мировой экономикой. Такая математика не работает.
Компания Anthropic, скорее всего, в ближайшее время подаст заявку на первичное публичное размещение акций (IPO), предположительно, при поддержке OpenAI. Что означает это IPO для отрасли?
Компания Anthropic уже крупнее Salesforce, и ей всего четыре года — тот факт, что она может выйти на биржу, не обязательно что-то значит для всех остальных. В течение шести-восьми месяцев три компании — SpaceX, Anthropic, OpenAI — выйдут на биржу, каждая с рыночной капитализацией более триллиона долларов, и рынок прекрасно принял SpaceX. Настоящий вопрос в том, когда выйдет на биржу следующая группа компаний и какой план это установит. Если вы инвестор на открытом рынке и наблюдаете, как что-то растет с нуля до 65 миллиардов долларов за четыре года, «удвоение, удвоение, утроение, утроение» уже не кажется таким уж захватывающим по сравнению с этим. Но такой десятикратный темп роста не может продолжаться вечно. В конце концов, даже эти компании станут компаниями с обычным темпом роста, а для этого нужны публичные рынки. Я думаю, что в ближайшие 18 месяцев мы увидим больше таких IPO.
Учитывая, сколько капитала заблокировано, сможет ли возвращение всех этих денег от LP поддержать ажиотаж?
В личной жизни мы все так поступаем — держимся подальше от дорогого рынка, пока не сможем больше терпеть, и вливаемся в него именно тогда, когда следовало бы отступить. Инвесторы делают то же самое на макроуровне; до 2021 года все хотели инвестировать, потом отступили, а теперь те же самые инвесторы снова вкладываются. Этот цикл подъема и спада трудно избежать. Венчурные фонды роста с капиталом от 6 до 10 миллиардов долларов раньше были редкостью; теперь они стали обычным явлением.
Сколько времени вы даете компании с неудачной структурой капитализации, прежде чем решить, стоит ли вкладывать средства или отказаться от инвестиций?
Ситуация кардинально различается. Компания Wonderful [платформа для корпоративных ИИ-агентов] была создана менее двух лет назад; мы провели два раунда инвестиций, и сейчас ее оценка составляет 5 миллиардов долларов — очень быстрое увеличение инвестиций. С другой стороны, некоторые инвестиции 2021 года не принесли результатов в течение трех-четырех лет, прежде чем нашли соответствие продукта рынку. Отчасти поэтому мы проводим обзоры портфелей — недавно мы за три дня проанализировали 300 компаний из нашего портфеля, проверяя не только крупные позиции, но и ища те, которые демонстрируют переломный момент, заслуживающий увеличения инвестиций, покупки на вторичном рынке или, в некоторых случаях, отказа от них.
Лучший пример — компания Armis, занимающаяся вопросами безопасности. Первоначальную сделку мы проиграли Sequoia, но мой партнер сохранил отношения, выделив 5 миллионов долларов из фонда в 11 миллиардов долларов. Через восемнадцать месяцев мы выкупили всю структуру акционерного капитала, включая Sequoia, за девятизначную сумму, а в этом году продали ServiceNow за 7 миллиардов долларов. Иногда деньги зарабатываются небольшими суммами, иногда — крупными. Цель — найти лучших основателей на лучших рынках.
Обновление: В предыдущей версии этой статьи не упоминалось, что Киту Рабои задали вопрос о комментариях бывшего исследователя Anthropic Джейкоба Коксона раньше, чем Пареху. Рабои задали первый вопрос; затем Пареху задали аналогичный вопрос.
Источник: techcrunch.com
Оцените материал:
Похожие записи
Одинаковый прайс, разный счёт: почему агент на GPT-6 Astra может обойтись втрое дороже, чем на Claude Fable 5.1
14.09.2026
Долго работающие ИИ-агенты незаметно отменяют правила соответствия, и увеличение контекстных окон это не исправит.
14.09.2026
Локальный ИИ класса Opus 4.6 «задешево»: две Tesla P100, 28-поточный Xeon и тесты на реальных задачах
14.09.2026Присоединяйтесь и подпишитесь на рассылку самых свежих новостей по Email
Получайте свежие новости и идеи на почту. Без спама — только самое интересное.
Нажимая «Подписаться», вы соглашаетесь с политикой конфиденциальности.